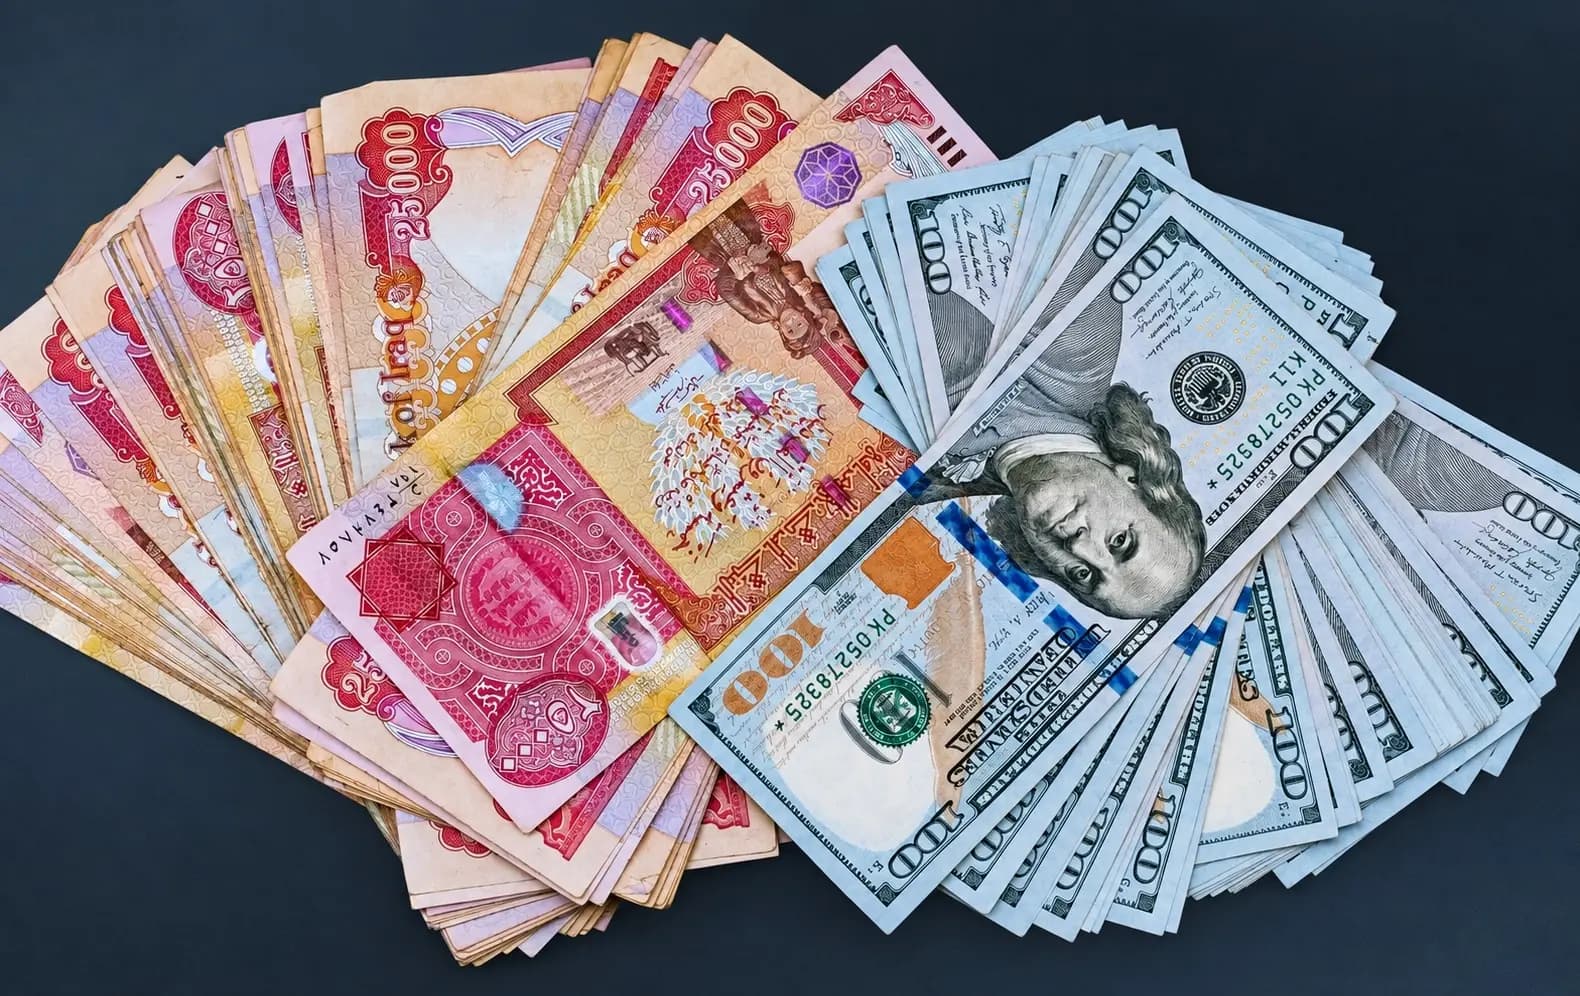

اتخذ العراق أحد أهم قراراته الاقتصادية في السنوات الأخيرة. ففي السادس من تشرين الأول (2026)، أقر مجلس الوزراء إطاراً جديداً لسعر صرف العملة، وفي الوقت نفسه، أصدر البنك المركزي العراقي تعليماته للمصارف والمؤسسات المالية للبدء بتنفيذه، اعتباراً من السابع من تشرين الأول (2026). وبموجب هذا النظام الجديد، حُدِّد سعر الدولار عند 1,500 دينار لوزارة المالية، و1,510 دنانير للمصارف، و1,520 ديناراً للمواطنين. ويعد هذا ارتفاعاً ملحوظاً مقارنة بالسعر الرسمي السابق (حوالي 1,310 دنانير). من الناحية العملية، أصبح سعر شراء الدولار للمواطن العادي بالدينار أغلى بنسبة تقارب 16%، مما يخفض قيمة الدخل والمدخرات بالدينار للمواطنين بنسبة تقارب 14%.
يرتبط هذا القرار ارتباطاً مباشراً بموازنة العراق لعام 2027، حيث تقدر مسودة الموازنة إجمالي النفقات بنحو 217.2 تريليون دينار، وإجمالي الإيرادات بنحو 174.2 تريليون دينار، مما يخلق عجزاً قدره 43 تريليون دينار. ونظراً لأن النفط يشكل أكثر من 80% من إيرادات الدولة، فإن بغداد معرضة بشكل كامل لمخاطر تقلبات أسعار النفط ومستويات إنتاجه.
وقدرت مسودة الموازنة سعر النفط بـ 58 دولاراً للبرميل، وحجم الصادرات اليومية بنحو أربعة ملايين برميل. وتتوقع الحكومة أنه بتطبيق السعر الجديد البالغ 1,500 دينار، ستوفر نفس الإيرادات النفطية بالدولار للخزينة ما يقارب 19.2 تريليون دينار إضافية مقارنة بالسعر السابق. ولولا هذا التلاعب بسعر الصرف، لكان العجز المتوقع في الموازنة أكبر بكثير.
القرار لم يخلق رؤوس أموال جديدة
توضح هذه المعادلة السبب الرئيس وراء القرار: يتسلم العراق إيراداته النفطية بالدولار، لكنه يسدد معظم التزاماته الداخلية، من رواتب وتقاعد وعقود ونفقات عامة، بالدينار. عندما تبدّل الحكومة الدولار نفسه بسعر 1,500 دينار بدلاً من 1,300، فإن كل دولار يوفر لها كمية أكبر من الدنانير. على سبيل المثال، مليار دولار من إيرادات النفط بسعر 1,300 يعادل 1.3 تريليون دينار، لكن بسعر 1,500 يصبح 1.5 تريليون دينار، أي بفارق 200 مليار دينار. وبهذه الطريقة، توفر الحكومة لنفسها فرصة مالية كبيرة دون الحاجة إلى إنتاج المزيد من النفط.
ولكن يجب أن ندرك أن هذه الخطوة لا تعني خلق ثروة وطنية جديدة. فالعراق يمتلك الكمية نفسها من الدولارات، وكل ما يتغير هو القيمة الدينارية لتلك الدولارات.
يتمثل هدف آخر للسعر الجديد في تقليص الفجوة بين السوق الرسمية والسوق الموازية (السوق الحرة). قبل هذا القرار، كان السعر الرسمي حوالي 1,310 دنانير، بينما كان تداول الدولار يجري في السوق الموازية بسعر يتراوح بين 1,570 و1,600 دينار. السعر الجديد للمواطن (1,520 ديناراً) أقرب بكثير إلى سعر السوق. وهذا مهم للتجار؛ فإذا تمكن المستوردون الحقيقيون من الحصول على الدولار بسعر 1,510 إلى 1,520 ديناراً عبر النظام المصرفي الرسمي، فإن تكلفة شراء العملة الأجنبية ستنخفض بشكل ملحوظ مقارنة بشرائها من السوق الموازية بسعر 1,600 دينار أو أكثر. على سبيل المثال، التاجر الذي يحتاج إلى مليون دولار، كان سيحتاج في السوق الموازية بسعر 1,630 إلى 1.63 مليار دينار، بينما سيحتاج عبر القناة المصرفية الرسمية إلى 1.51 مليار دينار، أي أنه سيوفر حوالي 120 مليون دينار.
الشرط الأساسي.. الوصول إلى الدولار
الشرط الأساسي والحاسم لنجاح هذه السياسة الجديدة للحكومة الاتحادية العراقية يرتبط بسهولة الوصول إلى الدولار بالسعر الحكومي، لا مجرد إعلان سعر جديد على الورق. إذا تمكنت المصارف والتجار من الحصول على الدولار بكميات كافية بسعر يتراوح بين 1,510 و1,520 ديناراً، يمكن للقرار أن يقضي على الاحتكار والوساطة والفجوة الكبيرة بين السوقين، ولكن إذا استمر التجار في شراء الدولار من السوق الموازية مرغمين، فإن السعر الحكومي الجديد سيصبح مجرد عامل آخر لارتفاع الأسعار، دون أن يعالج المشكلة الأساسية للعملة.
بافتراض أن المواطن يستطيع الحصول على الدولار بالسعر الحكومي، فإن راتباً قدره 1.5 مليون دينار كان يعادل 1,145 دولاراً بسعر 1,310 دنانير، لكن بسعر 1,520 ديناراً، ستنخفض قيمته إلى أقل من 1,000 دولار. والشخص الذي يمتلك مدخرات بقيمة 100 مليون دينار، ستنخفض القيمة الدولارية لأمواله من حوالي 76,300 دولار إلى 65,800 دولار. بالطبع، لا يشتري معظم المواطنين احتياجاتهم اليومية بالدولار، لذا فإن المقياس الحقيقي للتأثير لا يظهر في القيمة الدولارية للراتب، بل في حجم السلع والخدمات التي يمكن أن يوفرها هذا الراتب داخل العراق.
شبح التضخم وتجربة عام 2020
من هنا، يصبح خطر التضخم هو النقطة الرئيسة للمخاوف. يستورد العراق جزءاً كبيراً من السلع والمواد الخام التي تستخدمها الأسر والمصانع من الخارج. منتج مستورد بقيمة 1,000 دولار كان يكلف سابقاً 1.31 مليون دينار، لكن بالسعر الجديد سيصل إلى 1.52 مليون دينار، إذا جرى تحميل فارق السعر بالكامل على المشتري. كما أن هذا التأثير ينتشر عبر سلسلة التوريد بأكملها. على سبيل المثال، يؤدي ارتفاع أسعار الأعلاف الحيوانية المستوردة إلى زيادة تكلفة إنتاج البيض ولحوم الدجاج، وهو ما يصل مباشرة إلى المطاعم وموائد الأسر.
تمثل تجربة تخفيض قيمة الدينار في عام 2020 جرس إنذار. في ذلك الوقت، خفض العراق السعر الرسمي من 1,182 ديناراً إلى 1,450 ديناراً. بعد ذلك، تفشى التضخم بسرعة، وأعلن صندوق النقد الدولي (IMF) أن التضخم العام بلغ أكثر من 8% في نهاية عام 2021. على الرغم من أن التغيير هذه المرة أقل، إلا أن اتجاه الضغط واضح: انخفاض قيمة الدينار يزيد من التكلفة الدينارية للسلع المستوردة ويؤدي إلى التضخم.
هذا التأثير لا يتوزع بالتساوي على الجميع. فالموظفون الحكوميون والمتقاعدون والأشخاص ذوو الدخل الثابت بالدينار هم الأكثر تضرراً عندما ترتفع الأسعار بوتيرة أسرع من دخولهم. من ناحية أخرى، عندما يشعر الناس بالقلق من أن الدينار سيفقد المزيد من قيمته، يتجهون إلى تحويل مدخراتهم إلى الدولار والذهب والعقارات، مما يزيد الطلب على العملة الأجنبية، ويرفع سعر السوق الموازية، ويدفع التجار إلى رفع الأسعار، وبالتالي تتآكل الثقة بالدينار أكثر.
العيوب الأساسية ومكانة إقليم كوردستان
هذه السياسة، إذا نظرنا إليها على المدى الطويل، تحمل في طياتها عيوباً كبيرة. صحيح أنها على الورق تقلل من عجز الميزانية، لكنها لا تعالج المشكلة الهيكلية في المالية العراقية. فلا يزال البلد يعتمد كلياً على النفط، وفي الوقت نفسه تلتهم الرواتب والمعاشات التقاعدية والنفقات الاجتماعية الميزانية. ففي مسودة 2027، خُصِّص أكثر من 68 تريليون دينار لتعويضات الموظفين وأكثر من 33 تريليون دينار للرعاية الاجتماعية، في حين أن الإنفاق الاستثماري أقل بكثير. قد يمنح تغيير سعر صرف العملة متنفساً مؤقتاً لمالية الحكومة، لكنه لا ينشئ المصانع، ولا ينوّع الصادرات، ولا يزيد الإنتاج، ولا يرفع الإيرادات غير النفطية والجمركية.
نقطة أخرى خطِرة هي أنه على الرغم من تحديد سعر النفط عند 58 دولاراً في الميزانية، فإن سعر التعادل المالي (Fiscal break-even) في ظل سعر الصرف الجديد يُقدر بنحو 77.64 دولاراً للبرميل. بمعنى آخر، إذا بقي سعر النفط عند مستوى 58 دولاراً، فسيظل العراق يواجه فجوة مالية كبيرة، وأي انخفاض في أسعار النفط سيزيد من حدة العجز.
في خضم هذه المعادلة، يتضرر إقليم كوردستان بشكل خاص، حيث يعتمد اقتصاد إقليم كوردستان بشكل أساسي على السلع المستوردة، خاصة من تركيا وإيران. لذا، فإن انخفاض قيمة الدينار يؤثر بسرعة كبيرة في أسعار المواد الغذائية والسيارات ومواد البناء والإلكترونيات. وفي الوقت نفسه، في مسودة ميزانية 2027، فإن حصة إقليم كوردستان، حتى لو ارتفعت نسبتها إلى 14.1%، ستظل تحصل على أموال أقل بكثير مقارنة بالسنوات الماضية، وهذا يلحق ضرراً كبيراً بمجمل اقتصاد إقليم كوردستان.
السؤال الرئيس أمام العراق
نجاح أو فشل سياسة العراق النقدية الجديدة لا يتحدد بما إذا كان السعر الرسمي هو 1,500 أو 1,520 ديناراً، بل السؤال الحاسم هو: ماذا سيحدث بعد ذلك؟
إذا استقر السعر الرسمي عند 1,520 وانخفض السوق الموازي نحو هذا المستوى، وفي الوقت نفسه تمكن التجار الحقيقيون من الحصول على الدولار بالسعر الرسمي، يمكن للعراق أن يقضي على اضطراب كبير في سوق العملات. ولكن إذا كان السعر الرسمي 1,520 وارتفع السوق الموازي نحو 1,700 أو 1,800 دينار، فسيواجه البلد أزمة أكثر خطورة، تتمثل في ارتفاع الأسعار واستمرار السوق السوداء.
بالنسبة للحكومة الاتحادية العراقية، يوفر السعر الجديد مليارات الدولارات من عائدات النفط بقيمة دينارية أعلى، مما يضيف ما يقرب من 19 تريليون دينار إلى إيرادات الميزانية. ولكن بالنسبة للأسر، فإن السياسة نفسها تعني أن كل دينار من الآن فصاعداً له قدرة شرائية أقل مقابل العملات الأجنبية. إذاً، أصبحت المعادلة المالية للحكومة أسهل، لكن العبء الاقتصادي، كلياً أو جزئياً، قد أُلقي على عاتق المواطنين والقطاع الخاص.
السؤال الرئيس الذي يواجهه العراق الآن هو: هل يمكن استغلال هذه الفرصة المالية الجديدة لتحقيق الاستقرار الاقتصادي، أم أنها مجرد وسيلة لتأجيل الإصلاحات العميقة اللازمة لتقليل اعتماد العراق على النفط وإنقاذ البلاد من الوقوع تحت رحمة كل حركة للدولار؟